A reforma tributária já começou, e 2027 é o ano em que ela passa a pesar no bolso. Neste guia sobre a reforma tributária 2027, explicamos o que muda para quem presta serviços: a nota fiscal, a forma de pagar impostos e até a relação com os clientes. Por isso, vale entender cada etapa com calma e clareza.
O que são CBS e IBS
A reforma criou dois novos tributos sobre o consumo. A CBS é federal e substitui o PIS e a Cofins. O IBS é estadual e municipal e vai substituir, aos poucos, o ICMS e o ISS. Juntos, formam o chamado IVA dual. As regras estão na Lei Complementar 214/2025, ajustada pela Lei Complementar 227/2026, que criou o Comitê Gestor do IBS.
Em 2026, tudo funciona como teste. As notas fiscais trazem alíquotas simbólicas de 0,9% de CBS e 0,1% de IBS, compensadas com PIS e Cofins. Assim, não há cobrança adicional, e as empresas do Simples Nacional e os MEIs ficaram dispensados de destacar esses valores.
O que muda a partir de 2027
Em 2027, o PIS e a Cofins deixam de existir, e a CBS passa a ser cobrada de forma plena. O IBS ainda segue em alíquota de teste. A alíquota da CBS para 2027 está prevista para ser divulgada até meados de dezembro.
Já o ISS, imposto que o prestador de serviços conhece bem, só começa a diminuir em 2029. A substituição pelo IBS acontece de forma gradual até 2033, quando o sistema novo estará completo.
Para empresas de serviços no Lucro Presumido, a troca de PIS/Cofins por CBS pode alterar a carga de imposto, principalmente para quem compra pouco e, por isso, tem poucos créditos. Vale simular o cenário antes de 2027.
Simples Nacional: duas opções
O Simples Nacional continua existindo. Porém, a partir de 2027, a empresa precisa escolher como pagar a CBS e o IBS:
- Dentro do DAS (padrão): tudo continua na guia única, como hoje. É mais simples, mas o crédito que seu cliente empresa aproveita é menor, pois fica proporcional ao imposto pago no Simples.
- Regime regular (o chamado “Simples híbrido”): a empresa continua no Simples para os demais tributos, mas apura CBS e IBS por fora do DAS. Isso pode gerar créditos maiores para clientes PJ, porém exige uma apuração mais trabalhosa e mais obrigações.
Não existe resposta certa para todos. Quem atende principalmente pessoas físicas costuma ter pouco a ganhar com o regime regular. Já quem vende para outras empresas precisa avaliar se o crédito maior ajuda a manter ou conquistar contratos.
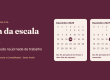
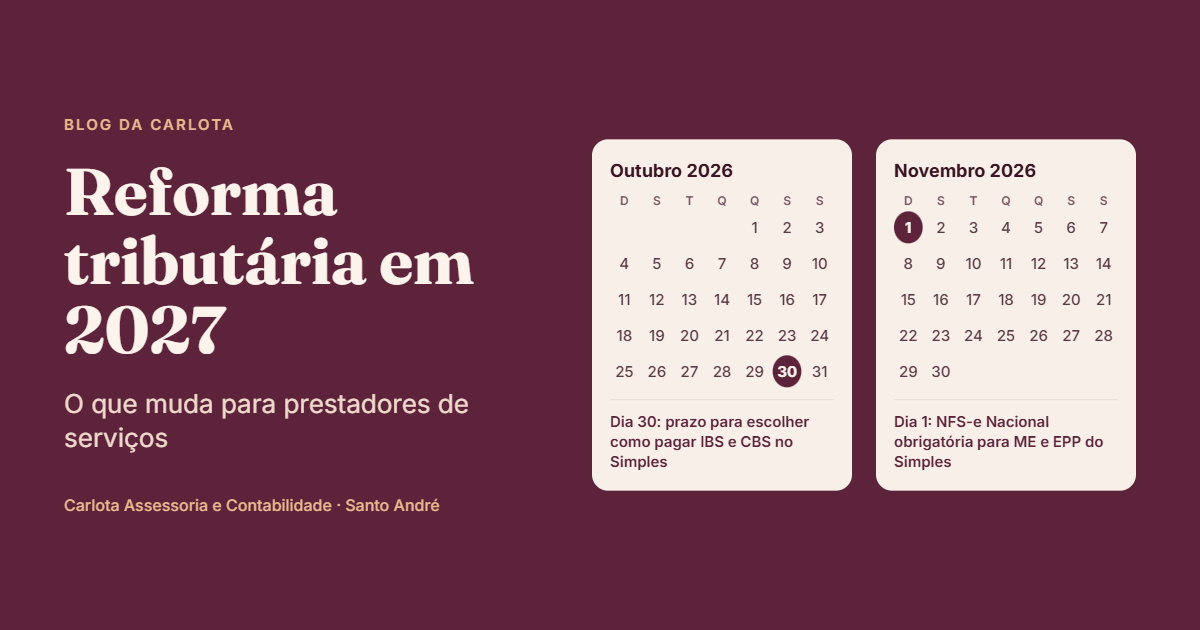
Atenção ao prazo: para valer de janeiro a junho de 2027, a escolha do regime regular deve ser feita no Portal do Simples Nacional até 30 de outubro de 2026. Quem não optar continua com CBS e IBS dentro do DAS no primeiro semestre. Depois, haverá novas janelas de opção em março e setembro de cada ano. De 3 de novembro a 20 de dezembro de 2026, será possível cancelar a opção feita agora. O MEI não participa dessa escolha.
Nota fiscal: a mudança vem antes
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços passam a emitir a NFS-e Nacional pelo Emissor Nacional, no portal gov.br/nfse, conforme comunicado da Receita Federal. Em novembro e dezembro, as regras do Simples seguem como hoje, sem CBS e IBS.
Já em 1º de janeiro de 2027, as notas passam a trazer informações de CBS e IBS, mesmo para quem continuar pagando tudo no DAS. Por isso, conferir se o seu sistema de emissão está preparado é uma tarefa para agora.
O que fazer desde já
- Confirme se sua empresa já está habilitada no Emissor Nacional de NFS-e.
- Verifique o perfil dos seus clientes: empresas (PJ) ou pessoas físicas.
- Decida, com ajuda do seu contador, se vale manter CBS e IBS no DAS ou optar pelo regime regular, antes de 30 de outubro.
- Revise preços e contratos de 2027, pois a mudança de impostos pode afetar a sua margem.
Pontos-chave
- 2026: ano de testes, sem cobrança adicional (CBS 0,9% e IBS 0,1% na nota).
- 2027: fim do PIS/Cofins e início da CBS plena.
- 2029 a 2033: ISS e ICMS saem aos poucos, e o IBS assume.
- Simples Nacional: continua, com duas formas de pagar CBS e IBS.
- Prazo para optar pelo regime regular: 30 de outubro de 2026.
- NFS-e Nacional para ME e EPP do Simples: a partir de 1º de novembro de 2026.
Por que se preparar agora
A reforma tributária é longa, mas as decisões que importam para o prestador de serviços estão concentradas nos próximos meses. Quem se organiza cedo evita pressa, erro na nota e escolhas tomadas sem análise. Conheça nossos serviços e veja também como um profissional liberal pode pagar menos impostos legalmente. Se você tem dúvidas sobre o melhor caminho para a sua empresa, fale com a equipe da Carlota pela página de contato, pelo WhatsApp (11) 92572-1660 ou pelo e-mail fiscal@carlotacontabil.com.br. Veja ainda o nosso post sobre o fim da escala 6×1.